イベント契約書に収入印紙は必要?文書別の確認方法
イベント契約書の収入印紙は書面の名称だけでは決まらず、記載内容が印紙税法別表第一の課税文書に当たるかを文書ごとに確認します。
課税文書は、印紙税法別表第一に掲げる文書に該当し、課税事項を証明する目的で作成され、非課税文書に当たらない文書です。契約書の名称だけでなく、文書の記載内容から確認します
イベント業務では、会場使用、外部スタッフ、機材、出演、運送、基本契約、個別発注、変更など多様な書面を扱います。「業務委託契約書」「覚書」といった表題から収入印紙の要否を一括判断してはいけません。
一通ごとに、何の権利義務を証明するか、仕事の完成や役務、継続する取引条件、契約金額、変更内容を確認します。判断した文書類型と参照した国税庁資料、確認者、確認日、原本の保管先を案件へ残します。
イベント契約書の収入印紙を判断する基本
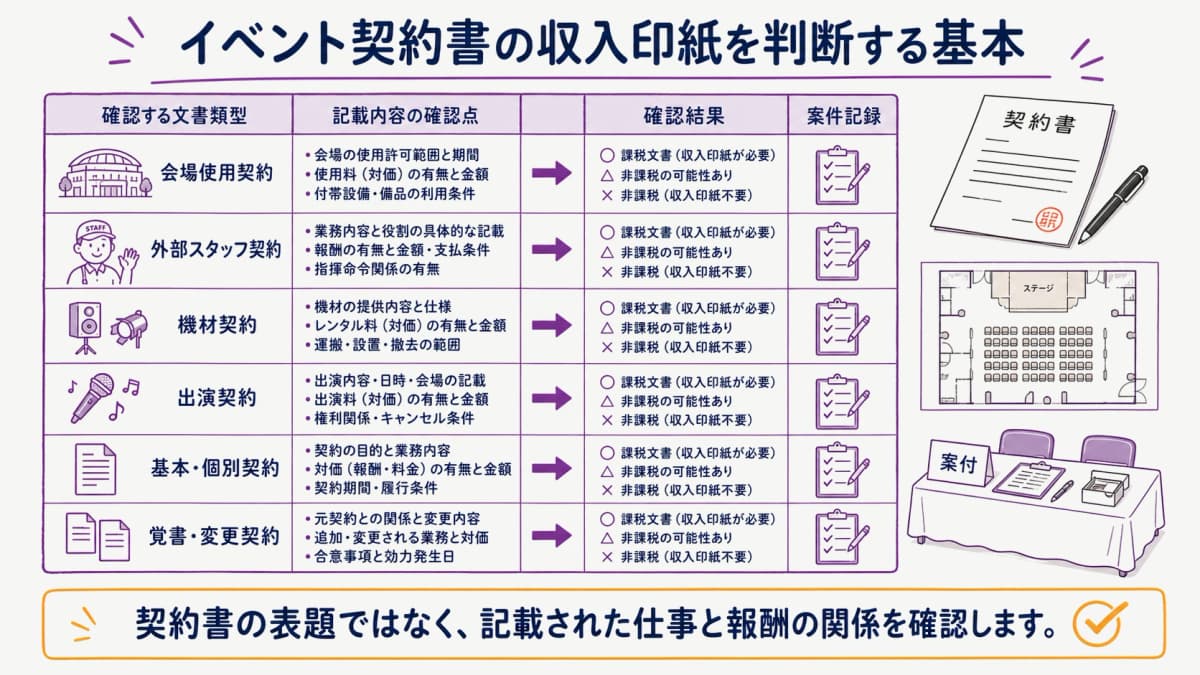
印紙税法第2条(2026-08-30確認)は、別表第一の課税物件欄に掲げる文書に印紙税を課すと定めています。同法第3条第1項は、非課税文書を除く課税文書の作成者に納税義務を定め、共同作成の場合は同条第2項の確認も必要です。
課税文書は契約書の名称だけでは決まらない
国税庁タックスアンサー No.7102「請負に関する契約書」(2026-08-30確認)は、請負を仕事の完成と報酬の約束として説明し、有形の成果だけでなく、警備、機械保守、清掃など無形の結果も含むとしています。契約書の表題ではなく、記載された仕事と報酬の関係を確認します。
国税庁タックスアンサー No.7140「印紙税額の一覧表(その1)第1号文書から第4号文書まで」(2026-08-30確認)は、第2号文書「請負に関する契約書」の例に、工事請負契約書、工事注文請書、広告契約書、映画俳優専属契約書、請負金額変更契約書などを挙げています。例の名称だけを、すべてのイベント契約へ当てはめません。
同法第5条(2026-08-30確認)は、別表第一の非課税物件や国・地方公共団体等が作成した文書などを非課税としています。文書類型に該当するように見えても、非課税文書かを確認します。個別の号別区分・税額は所轄税務署や税務の専門家へ相談します。
イベントで使う書面の確認点を早見表で整理する
| イベント書面 | 記載内容の確認点 | 確認する文書類型 | 国税庁資料 | 確認結果 | 案件記録 |
|---|---|---|---|---|---|
| 会場使用契約 | 土地・建物・設備の使用、役務、期間、金額 | 記載内容に応じた別表第一の類型 | No.7140等 | 類型・非課税・税額を個別確認 | 相手、対象、期間、確認者 |
| 外部スタッフ契約 | 業務、完成すべき仕事、指揮関係、報酬 | 請負等の該当性を確認 | No.7102、No.7140等 | 表題から決めず内容で確認 | 業務範囲、金額、契約日 |
| 機材契約 | 賃貸、運送、設置・操作等の組合せ | 各記載内容に対応する類型 | No.7140等 | 一つの名称で一括しない | 機材、役務、相手、金額 |
| 出演契約 | 出演内容、成果・役務、利用条件、報酬 | 請負等を記載内容から確認 | No.7102、No.7140等 | 例示だけで類型を断定しない | 出演者、対象日、金額、確認 |
| 基本・個別契約 | 継続性、共通条件、個別の仕事と金額 | 第7号・第2号等を別々に確認 | No.7104、No.7102等 | 両文書の関係と各内容を確認 | 文書間の参照、期間、更新 |
| 覚書・変更契約 | 新設・変更する権利義務、金額、追記 | 元文書と変更文書をそれぞれ確認 | No.7140、印紙税法第4条等 | 名称だけで非課税にしない | 変更前後、作成日、確認日 |
この表は号別区分を自動的に決めるものではありません。同じ会場契約や出演契約でも、文書に記載された権利義務が異なれば確認結果が変わり得ます。文書の全文と関連文書を示して、所轄税務署等へ確認します。
イベント契約書を確認する3つの観点
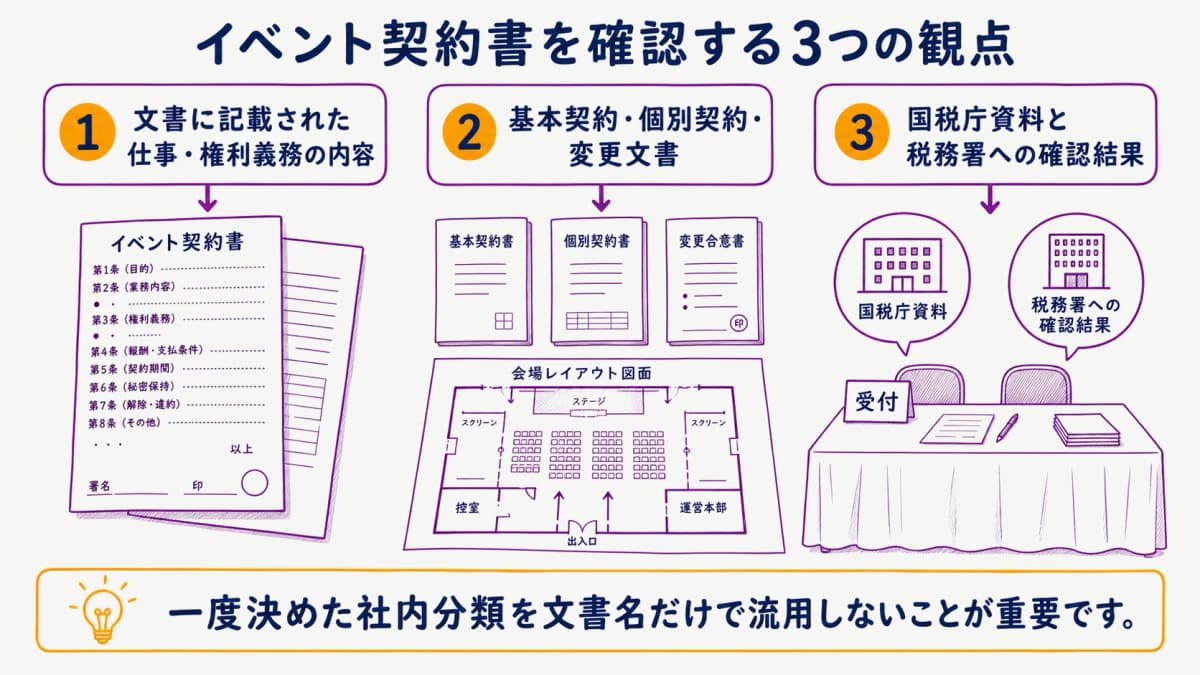
確認では、記載された仕事・権利義務、基本・個別・変更文書の関係、国税庁資料と照会結果を分けます。一度決めた社内分類を文書名だけで流用しないことが重要です。
文書に記載された仕事・権利義務の内容を確認する
当事者、契約対象、仕事の内容、完成すべき成果、役務、納期・期間、報酬・契約金額、支払条件、更新・解除、変更条項を確認します。イベント外部スタッフの業務委託契約で業務内容を整理しても、「業務委託」という語だけを文書類型の根拠にしません。
一つの書面に機材賃貸、運送、設置、操作、撤去など複数の内容がある場合は、どの課税事項を証明する文書かを確認します。イベント外注の発注書や注文請書も、契約書という題名がないことを理由に確認対象から外しません。
見積書、注文書、注文請書、契約書が一連の取引で使われる場合は、どの文書で申込みと承諾が成立し、どの内容を証明しているかを確認します。署名・押印の有無だけに注目せず、関連文書の参照、約款、電子メールでの合意も含めて文書間の関係を整理し、税務上の評価は所管先へ確認します。
基本契約・個別契約・変更文書を別々に確認する
国税庁タックスアンサー No.7104「継続的取引の基本となる契約書」(2026-08-30確認)は、特定の相手との継続的取引の基本となる一定の契約書について要件を説明しています。契約期間、更新の定め、営業者間の取引、共通条件などを確認し、業務委託契約書という名称だけで第7号文書と決めません。
基本契約の分類を個別契約へ、個別契約の分類を基本契約へそのまま当てはめません。覚書や変更文書も、名称にかかわらず新設・変更する内容を確認します。印紙税法第4条第3項(2026-08-30確認)には、一定の文書への課税事項の追記を新たな課税文書の作成とみなす場合がある規定があります。
契約更新では、期間だけでなく、自動更新の定め、報酬、仕事の範囲、共通条件の変更を確認します。メールで変更を連絡した後に紙の覚書を作る場合も、覚書の表題から非課税と決めません。元の契約、変更の合意、作成する文書を一組として示し、それぞれの文書を確認します。
国税庁資料と税務署への確認結果を残す
国税庁タックスアンサー No.7140とNo.7141(いずれも2026-08-30確認)の一覧表で候補となる文書類型と税額区分を確認し、No.7102、No.7104等の個別解説で要件を照合します。ウェブページの見出しや例だけでなく、今回の文書の記載内容と対応させます。
判断が難しい場合は、文書本体、関連する基本・個別契約、変更履歴、契約金額を用意して所轄税務署または税務の専門家へ確認します。回答日、質問内容、示した文書の版、回答内容、確認者を残し、文書が変更されたら再確認します。
収入印紙の確認結果を案件・契約管理へ残す方法
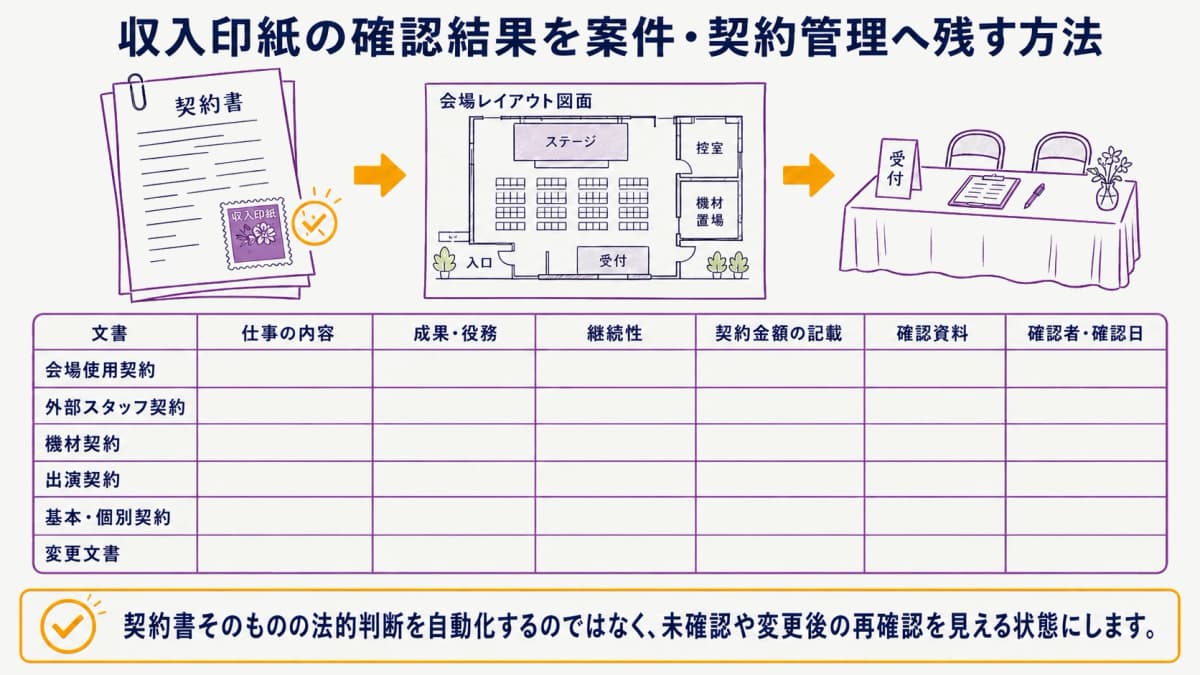
案件管理では、契約相手、対象、金額、文書の版、確認した類型、税額、確認先、原本の保管先を結び付けます。契約書そのものの法的判断を自動化するのではなく、未確認や変更後の再確認を見える状態にします。
契約相手・対象・金額と確認結果を対応させる
| 文書 | 仕事の内容 | 成果・役務 | 継続性 | 契約金額の記載 | 確認資料 | 確認者・確認日 |
|---|---|---|---|---|---|---|
| 会場使用契約 | 場所・設備・付随役務 | 使用権・提供役務を文書から確認 | 利用期間・更新を確認 | 記載箇所と関連文書を確認 | 国税庁一覧・個別照会 | 担当と日付を記録 |
| 外部スタッフ契約 | 実施業務と完成条件 | 仕事の完成・役務を確認 | 単発・継続条件を確認 | 報酬と変更条項を確認 | No.7102等 | 担当と日付を記録 |
| 機材契約 | 賃貸・運送・設置等 | 複数内容を分けて確認 | 基本・個別の関係を確認 | 対象金額を確認 | No.7140等 | 担当と日付を記録 |
| 出演契約 | 出演・収録等の記載 | 役務・成果を文書から確認 | 期間・更新を確認 | 出演料等の記載を確認 | No.7102等 | 担当と日付を記録 |
| 基本・個別契約 | 共通条件と個別業務 | 各文書の課税事項を確認 | 継続性・期間・更新を確認 | 各文書を別々に確認 | No.7104等 | 担当と日付を記録 |
| 変更文書 | 新設・変更内容 | 元文書との関係を確認 | 期間変更等を確認 | 金額変更を確認 | 法第4条・No.7140等 | 担当と日付を記録 |
イベントHUBでは、文書の相手先、契約対象となる会場・機材・品目、契約金額、確認結果、確認者、保管先を案件へ関連付けられます。課税文書の号別区分や税額を自動判定するものではなく、契約と税務確認の状態をそろえる用途に限定します。
原本の保管先・確認者・確認日を案件へ残す
紙の原本について、作成部数、各作成者、締結日、保管先、確認した版を記録します。契約金額や条項が変わったら、旧版と変更文書の関係を残し、新しい文書について再確認します。原本と異なるドラフトを判断根拠にしません。
契約締結の直前だけでなく、文案確定前に確認担当を置くと、号別区分や税額を確認する時間を確保できます。確認中、確認済み、要再確認を区別し、未確認の書面へ過去案件の結果をコピーしません。収入印紙を貼付・消印する実務は、確定した判断と社内手順に従い、実施者と確認者を分けます。
電子取引データの保存は電子帳簿保存法のイベント会社対応で別に確認し、紙文書の印紙税判断と混ぜません。イベント請求書のインボイス対応も、請求書に必要な情報と契約書の課税文書性を分けて扱います。
料金は初期費用100,000円(税込)・月2,980円/名(税込・6名以降、1〜5名は4,980円/名・税込)です。料金・機能の詳細は、お問い合わせからご案内しています。
イベント契約書の収入印紙のよくある質問
業務委託契約書には必ず収入印紙が必要ですか?
契約書の名称だけでは決まりません。文書に記載された内容を国税庁資料に照らして確認します。
基本契約書と個別契約書は両方確認しますか?
一方の判断を他方へそのまま当てはめず、それぞれの記載内容と両文書の関係を確認します。
覚書や変更契約書も確認が必要ですか?
名称が覚書でも、契約内容を新設・変更する記載があれば課税文書に当たる可能性があります。内容を整理して税務署等へ確認します。
まとめ|文書名ではなく記載内容を確認する
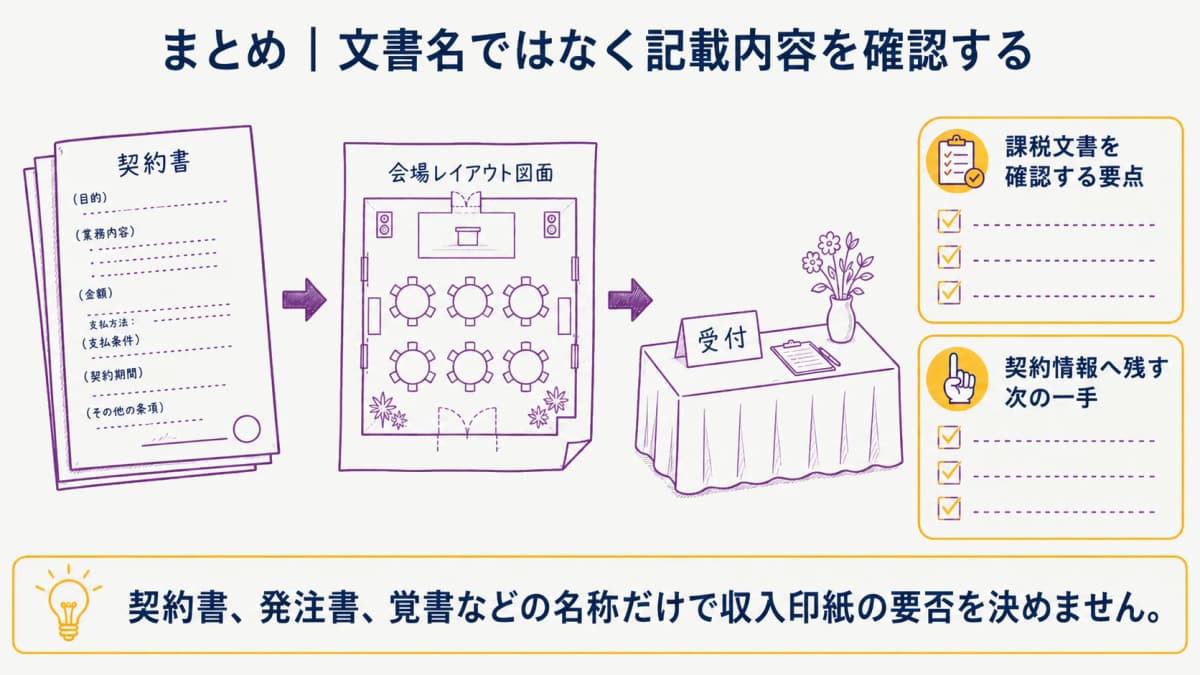
課税文書を確認する要点
契約書、発注書、覚書などの名称だけで収入印紙の要否を決めません。文書ごとの権利義務、仕事の完成・役務、継続性、金額、変更内容を国税庁資料へ照らします。
契約情報へ残す次の一手
文書の版、相手、対象、金額、確認類型、確認先、確認者・日付、原本保管先を案件へ残します。文書が変わったときは再確認し、判断が難しい場合は所轄税務署や税務の専門家へつないでください。
導入のご相談を承ります
案件管理・見積からスタッフ・機材手配、請求・粗利管理までこれ1つで。
月額2,980円〜/名(6名以上・税込)。