出演料・MC報酬の支払調書|年次集計と提出対象の確認手順
出演料やMC報酬の支払調書は、案件別の支払いを支払先単位で年次集計し、国税庁の提出範囲に照らして対象を判定します。
支払調書は、所得税法で定められた報酬・料金等の支払内容を、提出範囲に該当する場合に税務署へ提出する法定調書です
イベントごとの出演料を処理していても、同じ出演者や事務所への支払いが別名義・別案件に分かれていると、年間集計を誤ります。契約相手、実際の受給者、支払先を確認し、一貫した識別情報へ対応させます。
また、支払時の源泉徴収と、年次の支払調書提出は同じ判定ではありません。案件別の支払実績と源泉徴収結果を引き継ぎ、報酬区分ごとの提出範囲を国税庁資料で確認します。
出演料・MC報酬の支払調書を作る前提
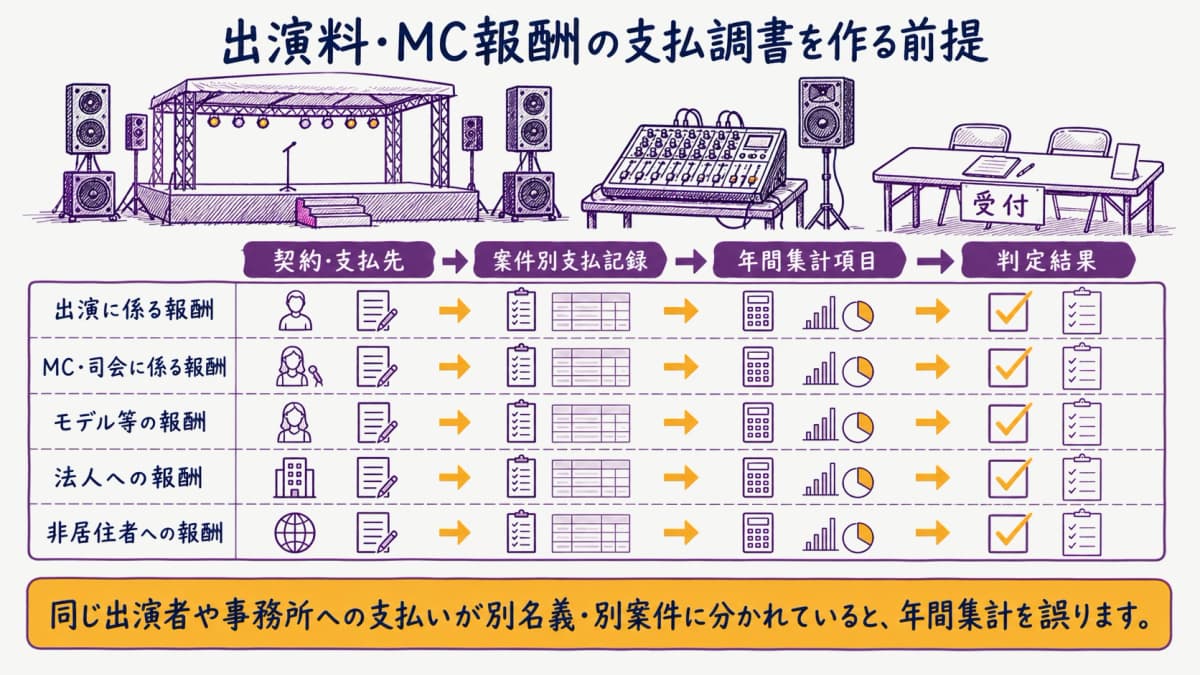
所得税法第225条第1項第3号(2026-08-30確認)は、第204条第1項各号の報酬・料金・契約金・賞金等の支払者を支払調書の対象区分に含めています。具体的な提出範囲は財務省令と国税庁資料に照らします。
支払調書は支払先単位で年間の報酬を確認する
所得税法第204条第1項(2026-08-30確認)は、居住者へ国内で同項各号の報酬・料金等を支払う者に、支払時の源泉徴収を求めています。同項第4号はモデル等の業務報酬、第5号は芸能・放送に係る出演・演出・企画等の報酬を含みます。ただし、同条第2項には給与等や一定の支払者に関する除外もあります。
出演料やMC報酬は、請求書の品名だけで区分せず、実際の役務、契約相手、受給者、居住者・非居住者、法人・個人、雇用・業務委託等の関係を確認します。非居住者への人的役務報酬は別の支払調書になる場合があるため、今回の集計へ一律に混ぜません。
国税庁タックスアンサー No.7431「『報酬、料金、契約金及び賞金の支払調書』の提出範囲と提出枚数等」(2026-08-30確認)は、報酬区分ごとに提出範囲を示しています。講演料等の区分にある金額基準を、MCや俳優という名称だけで流用せず、実際の役務がどの区分に当たるかを確認します。
案件記録から提出判定までを早見表で整理する
| 報酬区分 | 契約・支払先 | 案件別支払記録 | 年間集計項目 | 提出範囲の確認資料 | 判定結果 |
|---|---|---|---|---|---|
| 出演に係る報酬 | 本人・事務所等の契約権限と受給者を確認 | 案件、支払日、金額、源泉徴収結果 | 同一支払先の年間支払額・源泉徴収額 | 所得税法204条・225条、No.7431 | 対象・対象外・要照会を記録 |
| MC・司会に係る報酬 | 実際の役務と受給者を確認 | 業務内容、支払先、支払実績 | 支払先別・報酬区分別に集計 | No.7431の該当区分を確認 | 名称だけで基準を決めない |
| モデル等の報酬 | 所得税法上の役務区分を確認 | 契約、実施、支払、源泉徴収 | 年間の同一区分を名寄せ | 第204条第1項第4号、No.7431 | 支払先と区分を照合 |
| 法人への報酬 | 法人番号・実際の受給者を確認 | 源泉徴収の有無と支払実績 | 法人単位の年間支払額 | No.7431の提出範囲 | 源泉徴収の有無だけで決めない |
| 非居住者への報酬 | 居住者区分と契約関係を確認 | 国外・国内役務等を税務担当へ引継ぎ | 別集計として管理 | 国税庁の該当する法定調書案内 | 専門担当へ個別確認 |
No.7431は、源泉徴収していない報酬でも提出範囲に該当すれば支払調書の提出が必要になることがあると説明しています。「源泉徴収したから提出」「していないから対象外」と置き換えません。
支払調書の年間集計を進める5つの手順
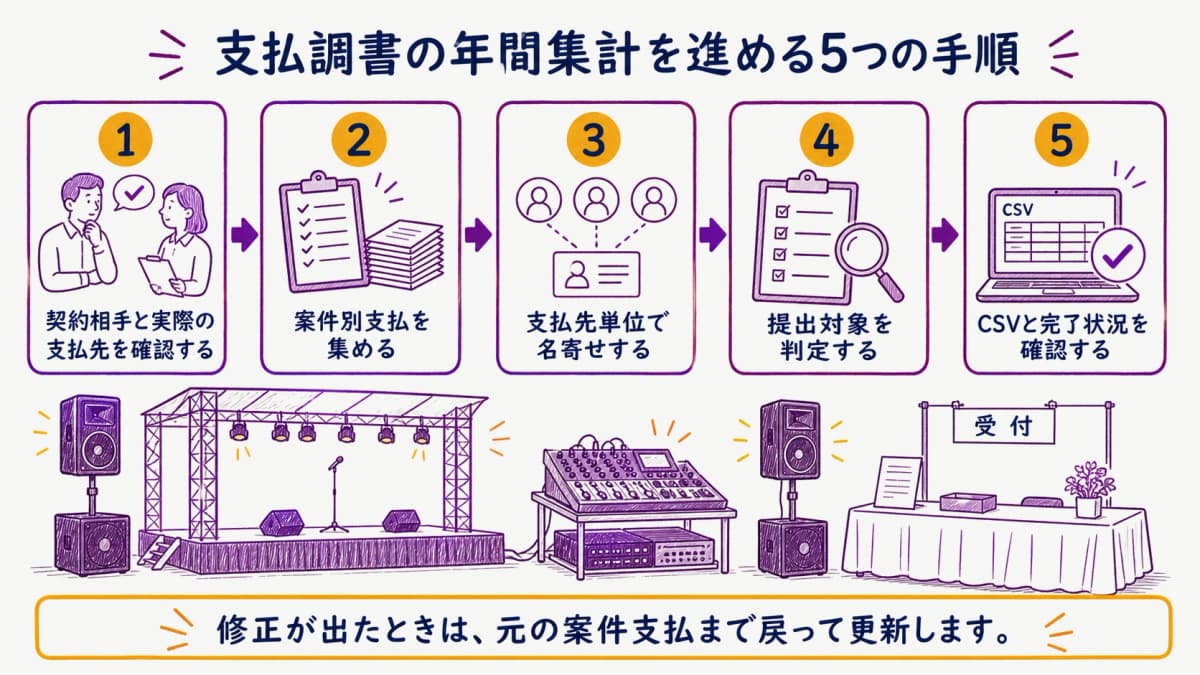
支払先の識別、案件別支払の収集、年次名寄せ、提出対象確認、CSV元データと完了状況の照合を順に行います。修正が出たときは、元の案件支払まで戻って更新します。
ステップ1|契約相手と実際の支払先を確認する
出演者本人、所属事務所、代理窓口、法人など、契約した相手と報酬の受給者、振込先名義を照合します。イベント外部スタッフの業務委託契約で契約当事者を確認し、請求書の表示だけで同一人物・同一法人を決めません。
支払先識別子は、同姓同名や芸名、表記揺れ、事務所変更を区別できるよう内部で一貫させます。税務署提出用に受給者の個人番号または法人番号が必要な場合も、記事例や一般の案件台帳へ実番号を置きません。受給者へ写しを渡す場合は個人番号を記載できない点もNo.7431で確認します。
出演者本人と契約していても事務所名義の請求書が届く、契約後に振込先が変更される、同じ事務所が複数出演者分をまとめて請求するなど、契約先と受給者の関係が分かりにくいケースがあります。支払前に契約担当と経理担当が確認し、名寄せ担当が推測で一つにまとめないようにします。
ステップ2・3|案件別支払を集め、支払先単位で名寄せする
案件別に、実施日、契約業務、支払確定日、支払日、報酬額、消費税等の区分、源泉徴収額、立替経費等を収集します。出演料・MC報酬の源泉徴収で支払時に確認した区分と結果を、年次集計へ引き継ぎます。
同一支払先へ複数案件から支払った実績を識別子で名寄せし、年中の合計を報酬区分別に集計します。取消、返金、追加支払、支払先訂正がある場合は、集計表だけを直接書き換えず、案件別明細の修正理由と承認を残して再集計します。
支払確定日と実際の振込日が年をまたぐ場合は、どの年分として扱うかを税務担当へ確認します。未払、前払、分割払、複数の役務をまとめた請求も、案件名だけで年次集計へ入れません。対象年の抽出条件を文書化し、前年データとの差分や年度末の未処理明細を確認します。
ステップ4・5|提出対象を判定し、CSVと完了状況を確認する
報酬区分と年間支払額をNo.7431の提出範囲へ照らし、対象、対象外、税務署等への確認が必要なものに分けます。No.7431は、対象の支払調書を原則として支払確定年の翌年1月31日までに所轄税務署へ提出すると案内しています。実際の期限と提出方法は対象年の最新案内で確認します。
会計ソフトへ渡すCSVは、支払先識別子、報酬区分、年間支払額、源泉徴収額、住所等の必要項目を仕様に合わせます。出力後に件数と合計を案件別実績へ突き合わせ、文字化け、桁、重複、空欄、修正反映を確認します。支払調書の作成・提出そのものは会計ソフトや税務担当の工程として管理します。
提出用データと受給者へ渡す写しは、含められる識別情報が異なります。同じCSVをそのまま両方へ使わず、出力先、閲覧権限、確認者を分けます。送付状況や差戻しを管理するときも、個人番号や口座情報を進捗欄へ転記せず、完了状態だけを案件側へ戻します。
案件別支払と年次集計を一元管理する方法
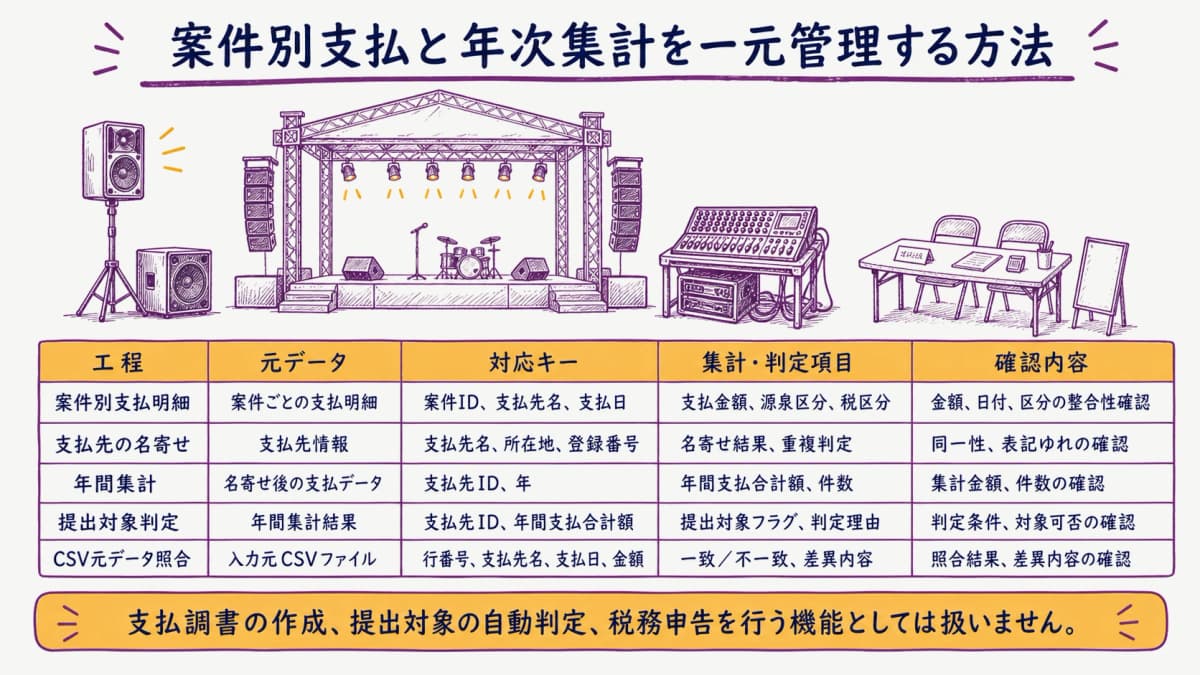
案件管理では、出演者・支払先の識別情報をスタッフ情報へ、支払額・源泉徴収結果を案件実績へ対応させます。年次集計用の項目を案件別実績から追える状態にし、個人番号等の機微情報は別の適切な管理へ分けます。
支払先情報と案件別の支払実績を対応させる
| 工程 | 元データ | 対応キー | 集計・判定項目 | 確認内容 |
|---|---|---|---|---|
| 案件別支払明細 | 契約、請求、支払、源泉徴収結果 | 案件番号・支払先識別子 | 支払日、報酬額、源泉徴収額 | 証憑と支払実績の一致 |
| 支払先の名寄せ | 氏名・法人名、住所、契約先、受給者 | 一貫した内部識別子 | 表記揺れ、同姓同名、事務所変更 | 実際の受給者の一致 |
| 年間集計 | 全案件の確定支払 | 支払先・報酬区分 | 年間支払額・源泉徴収額 | 取消・追加・訂正の反映 |
| 提出対象判定 | 報酬区分と年間集計 | 判定対象年・支払先 | No.7431の区分・基準 | 対象・対象外・要照会 |
| CSV元データ照合 | 確定した年次集計 | 会計ソフト側の識別項目 | 件数、合計、必須項目 | 文字・桁・重複・空欄 |
イベントHUBでは、支払先の識別情報、案件別の支払額・源泉徴収結果を実績へ対応させ、年次集計用データを照合して会計ソフト向けCSVへ出力できます。支払調書の作成、提出対象の自動判定、税務申告を行う機能としては扱いません。
修正履歴と会計ソフト向けCSVの元データを照合する
イベントの立替経費・稼働時間の精算管理で立替経費と報酬を分け、案件別支払へ反映します。支払証憑の保存は電子帳簿保存法のイベント会社対応に沿って別途確認し、年次集計のために元証憑を重複保存しません。
修正は、案件、支払先、修正前後、理由、承認者、反映日を残します。CSV出力の版と会計ソフト取込後の件数・合計を照合し、未提出、確認中、提出済みの状態を支払先ごとに管理します。税務上の最終判断は担当税理士や所轄税務署へ確認します。
料金は初期費用100,000円(税込)・月2,980円/名(税込・6名以降、1〜5名は4,980円/名・税込)です。料金・機能の詳細は、お問い合わせからご案内しています。
出演料・MC報酬の支払調書のよくある質問
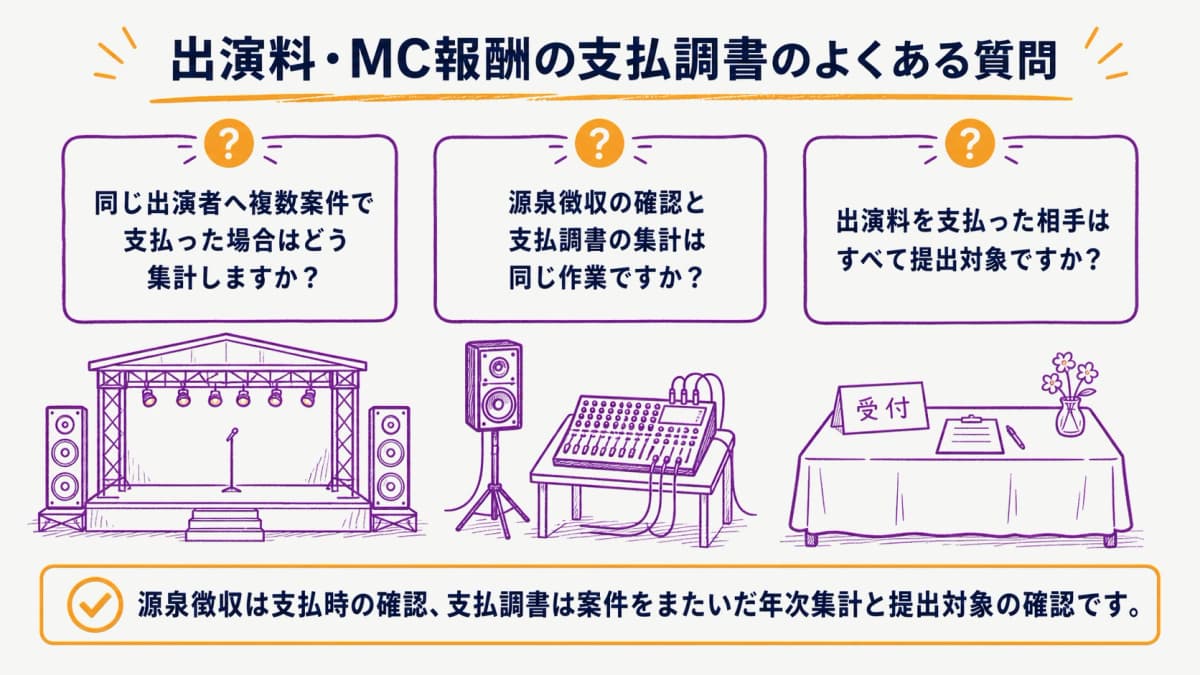
同じ出演者へ複数案件で支払った場合はどう集計しますか?
案件ごとの支払いを同じ支払先識別子へ対応させ、年間の支払額と源泉徴収額を集計します。
源泉徴収の確認と支払調書の集計は同じ作業ですか?
源泉徴収は支払時の確認、支払調書は案件をまたいだ年次集計と提出対象の確認です。支払時の記録を後工程へ引き継ぎます。
出演料を支払った相手はすべて提出対象ですか?
一律ではありません。報酬の区分、実際の支払先、年間支払額を整理し、国税庁タックスアンサー No.7431の提出範囲に照らして判定します。
まとめ|案件別支払を支払先単位で年次集計する
支払調書の準備で押さえる要点
契約相手と実際の支払先を確認し、案件別支払を同一識別子へ名寄せします。源泉徴収の有無だけで提出対象を決めず、報酬区分と年間支払額を最新のNo.7431へ照らします。
支払先・実績・元データ照合へつなぐ次の一手
支払先、案件、報酬区分、支払額、源泉徴収額、修正履歴をつなぎ、CSVの件数と合計を照合します。対象年の期限・提出方法を確認し、税務上の判断と提出は担当者へ引き継いでください。
導入のご相談を承ります
案件管理・見積からスタッフ・機材手配、請求・粗利管理までこれ1つで。
月額2,980円〜/名(6名以上・税込)。